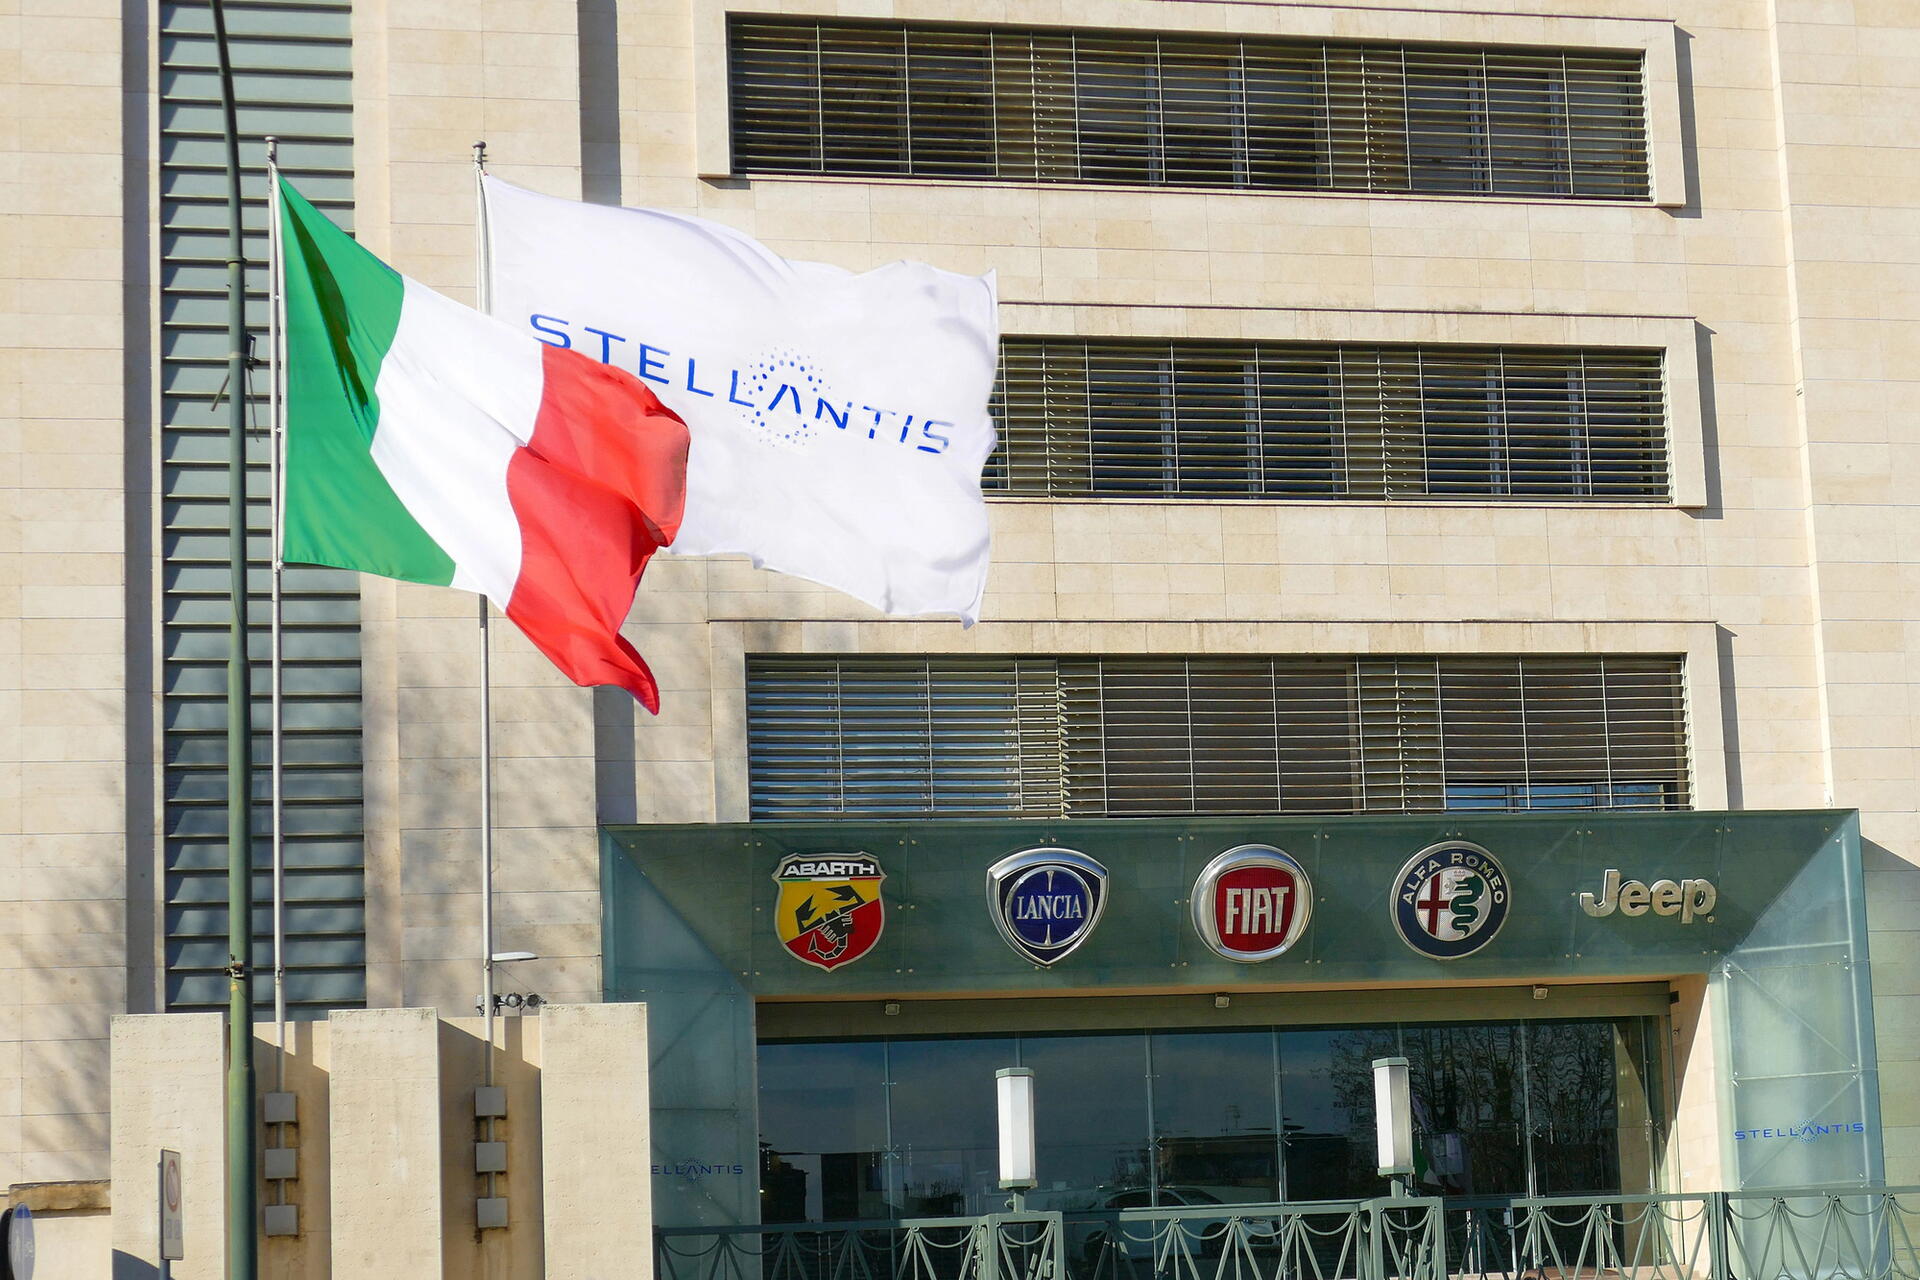
Kolem automobilky Stellantis se nepřestávají stahovat mračna. Příklon k elektromobilitě a následná otočka znamenají pro skupinu obrovskou ztrátu. Není to však tak hrozné, jak se může na první pohled zdát.
Vsadit na elektromobily se nevyplatilo: Stellantis přišel o půl bilionu korun
Články na téma automobilový průmysl:
- Automobilový průmysl - co bylo a co nás čeká?
- Plast v autoprůmyslu – kdy nahradí kov a jiné materiály?
- Které automobilky v následujících letech končí s klasickými spalováky?
- Marže automobilek se snižují
- Stellantisu se nedaří, čeká ho bankrot?
- Slovensko jako druhý americký Detroit?
- Věci, na které jsme si zvykli a kterých se už v autech nechceme vzdát
- Šrotovné na příkladu Německa
- Blockchain a jeho využití v autoprůmyslu
- Nissan a Honda uvažují o fúzi
- Spalovací motory – změní EU přístup?
- Výroba aut – jak se snižují náklady a kde automobilky „šidí“?
- Downsizing motorů a turba totálně změnily autoprůmysl
- 3D tisk a auta – 1. díl
- 3D tisk a auta – 2. díl
- Čínské automobilky ohrožují ty evropské
- Evropská naděje? Levná malá auta
- Levná auta mohou zachránit evropský průmysl
- Vietnamská automobilka VinFast a její cíle
- O kolik zdraží evropská auta v USA?
- Krize německého autoprůmyslu
- Cla na auta brání cenové paritě spalováků a elektromobilů
- Stellantis má obří ztrátu, ale není to nic vážného - právě čtete
- Volkswagen zatím nekrachuje. Má k tomu ještě hodně daleko
Obří finanční ztráta
Skupině Stellantis se nedaří a po sérii špatných rozhodnutí odepsala za rok 2025 ztráty ve výši 22,3 miliard eur, což je asi 540,8 miliard korun. To je pro představu zhruba pětina rozpočtu České republiky. Abychom si však udělali komplexní obrázek, další údaje za rok 2025 jsou ve Stellantisu následující:
- Tržby byly 153,5 miliard eur, což je o 2 % méně oproti roku 2024. Tolik dostala automobilka za prodané produkty, tedy převážně auta.
- Pokud nepočítáme tyto obří jednorázové odpisy, bylo podnikání Stellantisu za rok 2025 jen v mírném mínusu, a to 842 milionů eur. Ano, pohledem běžného smrtelníka je to hodně, ale v automotive to není nic závažného.
- Marže automobilky je záporná, a to -0,5 %. Běžná marže automobilek je 5 až 10 % (Stellantis uměl vykouzlit v minulosti i lehce přes 12 %). Záporná marže signalizuje, že náklady na výrobu, mzdy a marketing byly vyšší než to, co firma utržila z prodeje svých produktů.
- Vedení skupiny rozhodlo o pozastavení výplaty dividend akcionářům. Výše dividendy byla v roce 2025 0,68 eur na akcii.
Když si to celé přeložíme do srozumitelné řeči, říká Stellantis investorům, že i přes obrovské jednorázové ztráty je automobilka jen lehce v mínusu. Nicméně, jak zmínila výroční zpráva, ve druhém pololetí 2025 se objevily pozitivní signály, které v roce 2026 slibují perspektivu obratu.
- Přečtěte si také: Evropské automobilky doplácí na rozvoj čínské konkurence
Stellantis v průšvihu?
Teď k tomu, proč se Stellantis ocitl tam, kde je. Vezměme to chronologicky:
- V lednu 2021 vznikl Stellantis spojením skupiny PSA a FCA (Fiat Chrysler Automobiles). Rok 2021 byla doba, kdy bylo ještě v módě si nastavovat velmi sebevědomé cíle ohledně elektromobility (tehdy mohutně hnané dotacemi a pobídkami). Stellantis se zavázal prodat v EU více jak 70 % svých aut na elektřinu do roku 2030. Další závazek si dal stran kvality – všech 14 značek mělo nabízet nejlepší elektromobily ve své třídě (dojezd 500 až 800 km). Strategie měla oporu bohužel jen v papírech a velkoústých prohlášeních zástupců koncernu i jednotlivých značek.
- Náklady na vývoj jak platforem, tak i softwaru, měly spolknout kolem 30 miliard eur.
- Stellantis postupně představoval elektromobily, které nebyly vyloženě špatné, ale na konkurenci zkrátka nestačily.
- V USA Stellantis odvážně nacenil nové modely. Jeep, který byl spíše levnější a dostupnou značkou, najednou nakukoval do cenových pater vyhrazených německé prémii (která má v USA stále velmi dobré jméno). Výsledek? Na amerických parkovištích „hnily“ tisíce neprodaných aut. Zákazníci prostě odmítli platit prémiové ceny za značky, které historicky vnímají jako mainstream.
- Stellantis v Evropě i USA předčasně omezil nabídku spalovacích motorů a dieselů, tedy přesně to, co zákazníci chtěli a kupovali.
- Analýza J.D. Power ukázala, že v prvních 90 dnech je kvalita aut značek Jeep nebo Dodge (tedy prodávaných v USA) poměrně solidní. Znamená to, že z výrobní linky sjíždějí dobře smontované produkty. Problém je, že zákaznická spokojenost se časem u značek Stellantisu dramaticky propadá, zákazníci řeší nespolehlivou elektroniku vozidel, náklady na servis a drahé díly. V Evropě byly strašákem motory 1.2 PureTech a dodnes patrně mají zákazníci obavy z kvality.
- Carlos Tavares rezignoval poté, co zařízl některé klíčové motory, které byly spolehlivé a auta s nimi se prodávala skvěle. V podstatě tak Tavares postupně likvidoval ekonomické pilíře, na kterých koncern stál a namísto toho tlačil na prodeje elektromobilů, které však na konkurenci nestačily prakticky v ničem.
- V současné chvíli vede skupinu Antonio Filosa. Ten rychle obrací kurz a Stellantis překotně vrací zpět na trh populární spalováky. Na vzletná slova o přechodu na elektromobilitu jako by se zapomnělo.
Také čtěte
Jaká je budoucnost Stellantisu?
Obrat je pozitivní signál, protože dokud Peugeot nebo Citroen prodávaly klasické spalovací motory, bylo vše v pořádku (ano, elektrické Berlingo je nesmysl pro velmi úzkou cílovku). Čistě elektrický Fiat 500e je drahý, návrat k hybridnímu řešení tuto stylovku vrací do hry.
Jakkoliv znějí informace nezasvěcených (tedy těch, kteří nejsou schopni si ani přečíst celou zprávu o hospodaření za rok 2025) katastroficky, žádné velké drama se nekoná. Evropské automobilky na tom nejsou kdovíjak skvěle, šlape jim na paty Čína se svými vozy, ale zisky pořád umí generovat.
Jednorázově odepsaných půl bilionu korun je v podstatě „trestem“ za špatná rozhodnutí, nicméně návrat ke spalovákům už přinesl dílčí signály, že rok 2026 bude opět úspěšný. K panice tedy není důvod. Stellantis akorát dostal přes prsty, patrně se z toho automobilka poučila a bude směle pokračovat dál.
Zdroj info: Stellantis.
Zdroj médií: Depositphotos.
Zdroj médií: Depositphotos.