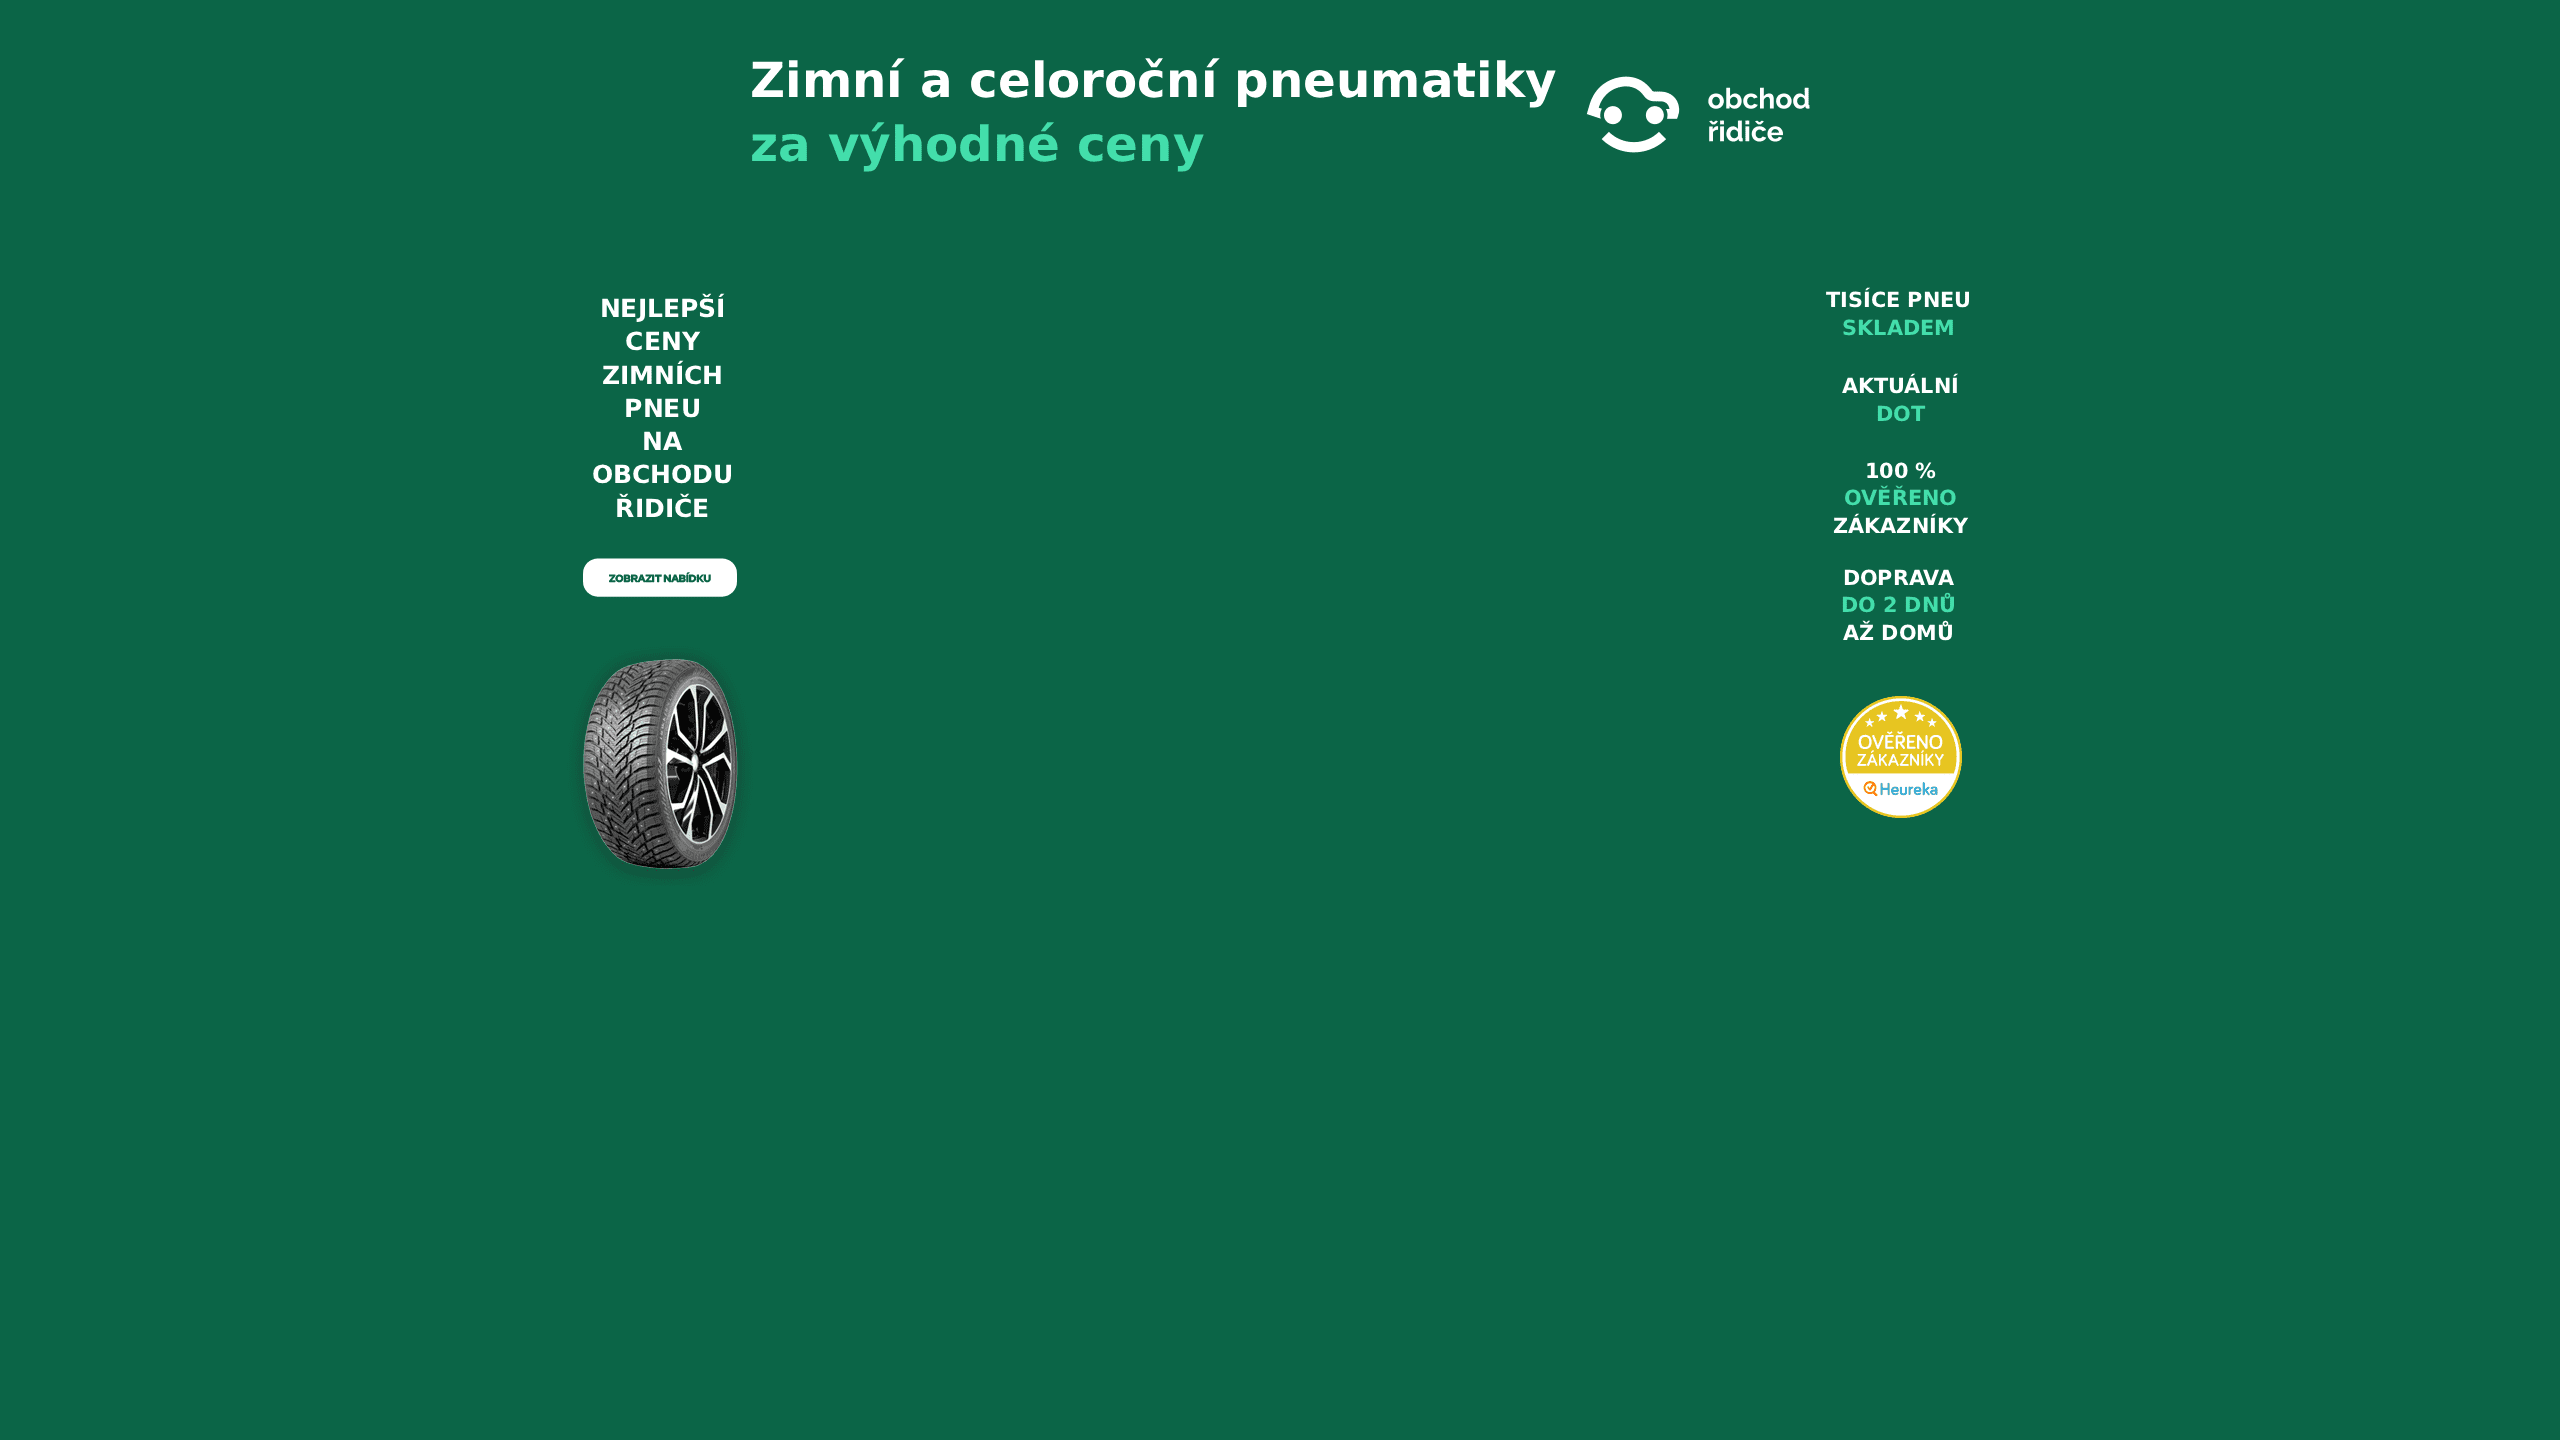
Pokud po nehodě zůstane auto rozbité tak, že se ho nevyplatí opravovat, pojišťovna ho označí za totální škodu. Kdy může k této situaci dojít a kolik peněz vlastně z pojistky dostanete?
Kdy nastává v havarijním pojištění vozidla tzv. totální škoda a jak se řeší?
Články na téma havarijní pojištění:
- Po kom nárokovat škodu vzniklou během silvestrovských oslav?
- Totální škoda a „havarijko“: Kdy nastává a na co se připravit? - právě čtete
- Vše, co jste chtěli vědět o spoluúčasti při havarijním pojištění
- Jak sepsat výpověď havarijního pojištění a ukončit smlouvu bez pokut?
- Karenční doba má chránit pojišťovnu před podvodníky
- „Trik“ s havarijním pojištěním ušetří dost peněz. Jak funguje?
- Jak funguje a před čím vás chrání havarijní pojištění?
- Krátkodobé havarijní pojištění: Komu se vyplatí a jak ho sjednat? - již brzy
- Divočák mohl mladému páru zkazit dovolenou v Polsku
- Havarijní pojištění pro elektromobil je pekelně drahé. Proč?
Kdy nastává v havarijním pojištění vozidla tzv. totální škoda?
Pokud byl viníkem nehody, jejímž výsledkem je tzv. „totální škoda“ jiný řidič, tak byste měli z jeho povinného ručení dostat tolik peněz, abyste si mohli pořídit auto ve stejné kvalitě, jako bylo před nehodou.
V případě, že jste viníkem nehody vy, tak bude vždy záležet na tom, jestli máte sjednané havarijní pojištění a jak jste si nastavili pojistné limity. Škodu bude muset ale v každém případě zhodnotit odborník.
- Přečtěte si také: Srovnání havarijního pojištění je hračka, když víte, jak na to
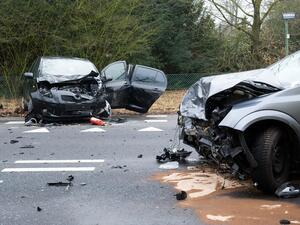
Pokud je auto zničené, odcizené nebo jsou náklady na jeho opravu větší než 80 % z obvyklé ceny auta, tak se u havarijního pojištění jedná o totální škodu. V případě povinného ručení nesmí případné náklady na opravu přesáhnout 100 % obvyklé ceny.
Mohlo by vás zajímat: Obvyklá cena auta představuje cenu odpovídající nákladům na pořízení vozidla srovnatelného druhu i kvality v době bezprostředně před pojistnou událostí.
Tady je potřeba dodat, že hranice, od níž se považuje škodní událost za totální škodu, se u jednotlivých pojišťoven liší. Proto je třeba v pojistných podmínkách vybrané pojišťovny ověřit, kdy nastává v havarijním pojištění vozidla tzv. totální škoda ještě před tím, než samotnou pojistku uzavřete.
- Mohlo by vás zajímat: Havarijní pojištění a pojistná částka: Proč se nevyplatí podpojištění ani přepojištění auta?
Havarijní pojištění: totální škoda se odvíjí od ceny vozidla
Při uzavírání havarijního pojištění je potřeba nastavit správně cenu vozidla a tu pak pravidelně aktualizovat (alespoň jednou ročně). Obvyklá cena vozu se totiž každým rokem mění a nejvíce klesá zhruba po pěti letech od jeho výroby. Proto je potřeba dbát na to, aby nebylo vozidlo podpojištěné nebo přepojištěné. Ani v jednom případě si totiž nepomůžete.
- Podpojištění je stav, kdy je vozidlo pojištěno na nižší částku, než je jeho vlastní hodnota. V případě totální škody (nebo jiné pojistné události) pak bude pojistné plnění stanovováno ve stejném poměru ke škodě, v jakém byla částka, na níž bylo pojištění sjednáno, ke skutečné (reálné) hodnotě pojišťovaného předmětu.
- Přepojištění naopak znamená, že automobil je pojištěn na vyšší částku, než je jeho vlastní hodnota. V případě totální škody pak lze náhradu od pojišťovny stanovit nejvýše rovnu škodě, tedy skutečné (reálné) hodnotě pojišťovaného předmětu, a to bez ohledu na míru přeplácení pojistného.
Přečtěte si také: Osm jednoduchých fíglů, jak získat nejlevnější havarijní pojištění, které opravdu fungují
Náš tip: Pokud nejste spokojení s vyřešením pojistné události ze strany vaší pojišťovny, můžete smlouvu vypovědět bez sankcí. Hlídejte si ale tříměsíční lhůtu, která počíná běžet oznámení pojistné události. V den doručení písemné výpovědi na pojišťovnu začne výpovědní lhůta trvající jeden měsíc. Jakmile tato lhůta vyprší, havarijní pojištění zanikne.
Totální škoda a havarijní pojištění: Dovolí vám pojišťovna si vrak nechat?
Pokud k totální škodě dojde a vy si havarijní pojištění platíte, pojišťovna při vyšetřování pojistné události určí cenu auta před nehodou. K ní ale potřebuje ještě ocenit zbytky auta (vrak) po nehodě.
K tomu často slouží anonymní aukce, do které pojišťovna vrak nabídne. Pojišťovna následně předá majiteli auta kontakt na kupce a je jen na něm, jestli mu vrak skutečně prodá nebo si ho nechá. Od pojišťovny každopádně dostane částku, od které se hodnota vraku odečte.
Sháníte výhodné havarijní pojištění pro své vozidlo? Srovnejte si aktuální nabídky na trhu pomocí kalkulačky havarijního pojištění a vyberte si tu nejvýhodnější právě pro vás.
Kalkulačka havarijního pojištění
Zdroj info: Pojistné podmínky pojišťoven.
Zdroj médií: Depositphotos.
Zdroj médií: Depositphotos.