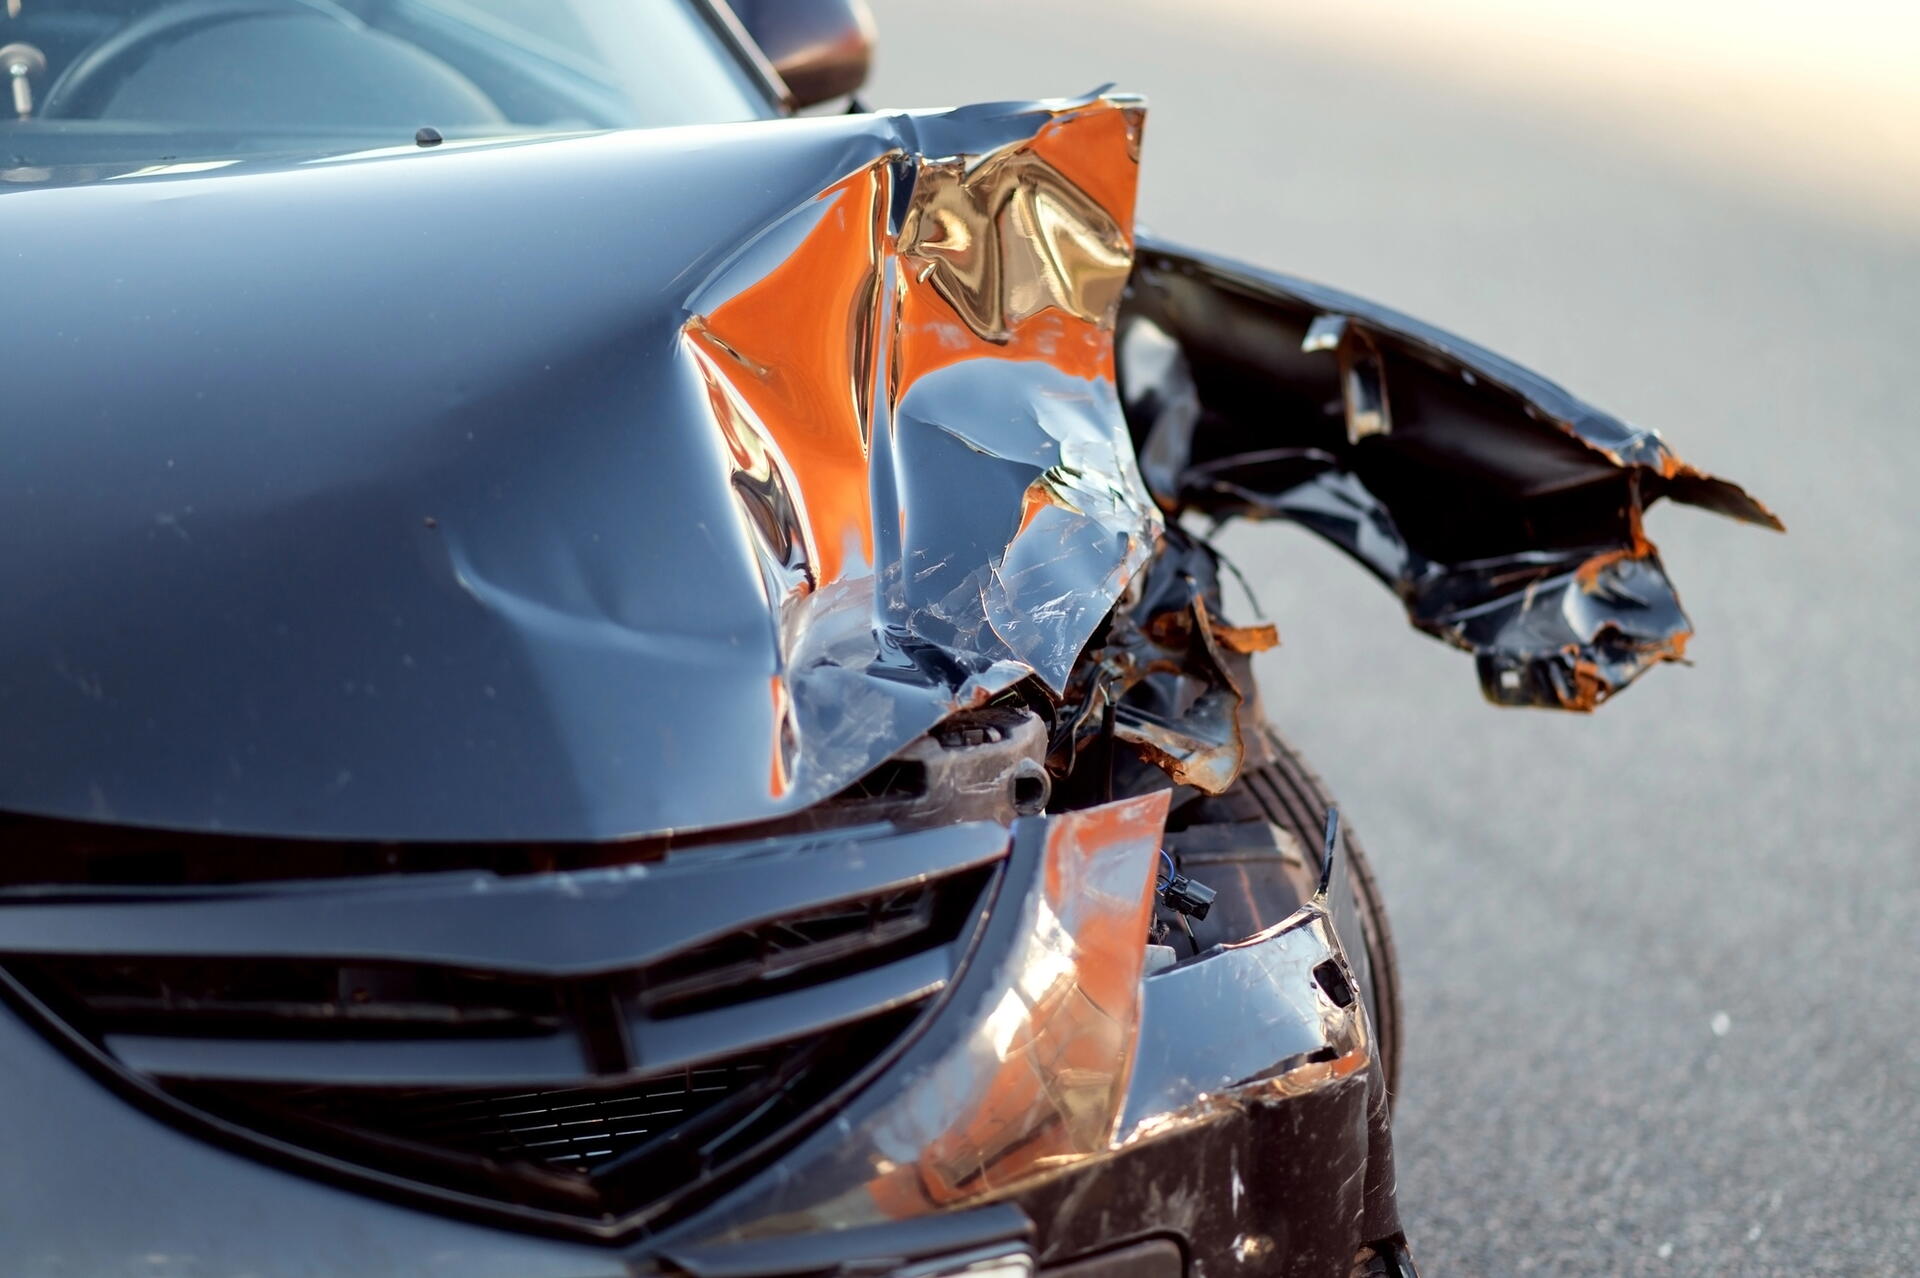
Představte si situaci, kdy vás nabourá nepozorný řidič. Bohužel to během srážky neodnesou jenom plechy, ale také někteří spolucestující, kteří s vámi ve vozidle jeli. Nehoda skončí zraněním s trvalými následky a vy začnete řešit odškodnění v řádech milionů. Nezodpovědný viník si ovšem neplatí povinné ručení, takže za něj pojišťovna škodu neuhradí. Kolik z něj reálně dostanete a kdo uhradí zbytek? Zjistili jsme!
Auto bez povinného ručení: Kolik zaplatí viník a kdo uhradí zbytek škody?
Články na téma odškodnění po dopravní nehodě:
- Nemajetková újma při dopravní nehodě a adekvátní odškodnění
- Víte, jak postupovat při dopravní nehodě a získat odškodnění?
- Na odškodnění získali více než 140 000 Kč. Jak je to možné?
- Nepojištěné auto a škoda na zdraví: Existuje šance na odškodnění?
- Řidička vyrazila na silnici pod vlivem a způsobila nehodu. Co na to pojišťovna?
- Co dělat, když pojišťovna nereaguje? Ozvěte se!
- Nabouralo vás auto bez povinného ručení? Víme, kdo zaplatí škodu - právě čtete
Kdo hradí škody nepojištěných vozidel?
Na českých silnicích se dlouhodobě pohybuje určitý počet vozidel bez povinného ručení. Odhady pojišťoven hovoří o tom, že pojištění odpovědnosti nemá zhruba každé sté auto. Tento stav má zásadní dopady nejen na bezpečnost provozu, ale především na systém náhrad škod po dopravních nehodách.
Zásadní zlom v přístupu k odpovědnosti a náhradě škody nastal v roce 2018, kdy se změnil způsob financování škod způsobených nepojištěnými vozidly. Do té doby platilo, že vlastník nebo provozovatel nepojištěného vozidla musel uhradit veškerou škodu v plné výši.
To se týkalo nejen škod na majetku, ale také újmy na zdraví nebo životě. V praxi to často znamenalo milionové částky a v některých případech celoživotní zadlužení viníka. Systém byl tvrdý, ale z hlediska odpovědnosti zcela korektní.
Od roku 2018 se však uplatňuje solidární princip financování škod. Pokud dnes dojde k dopravní nehodě způsobené nepojištěným vozidlem, poškozený není odkázán na majetkové poměry viníka. „Ze svého“ může viník zaplatit maximálně třetinu způsobené škody, přičemž nejvyšší možná částka nesmí přesáhnout 300 000 Kč.
- Přečtěte si také: Povinné ručení musíte platit i po smrti plátce. Koho se povinnost týká?
Platíme škodu za nepoctivce my?
Na sociálních sítích a v různých diskuzích se často debatuje o tom, že škodu způsobenou autem bez povinného ručení hradí všichni řidiči, kteří si povinné ručení poctivě platí. Tyto informace je ale potřeba chápat v širším kontextu.
Pro případy, kdy řidič nepojištěného vozidla způsobí nehodu, jejíž škoda přesáhne 300 000 Kč, je poškozenému náhrada vyplácena Českou kanceláří pojistitelů, která pro tyto případy zřizuje tzv. Garanční fond, jehož financování je zajišťováno z několika zdrojů.
Peníze do fondu plynou převážně z příspěvků od provozovatelů nepojištěných vozidel, jejichž výše se od nového roku zásadním způsobem zvýšila, o čemž jsme se více rozepsali v jednom z dřívějších článků.
Dalším zdrojem financování jsou regresní úhrady od viníků nehod, tedy částky, které Česká kancelář pojistitelů vymáhá po řidičích nepojištěných vozidel. V případě nedostatku financí do fondu ale přispívají i členské pojišťovny, které v České republice nabízejí povinné ručení.
- Mohlo by vás zajímat: Co vám hrozí za nezaplacené povinné ručení? Vysoké pokuty za nepojištěné auto od policie i ČKP
Každá mince má dvě strany
Z pozice člověka, který si povinné ručení poctivě platí, je poměrně snadné odsoudit systém uplatňování škod, který platí od roku 2018. Z pohledu prevence je totiž tahle změna kontroverzní. Hrozba neomezené finanční odpovědnosti, která platila do zmíněného roku, byla silným motivátorem ke sjednání povinného ručení.
Aktuální stav znamená, že viník bez pojištění nese pouze omezené finanční následky. Riziko celoživotního dluhu bylo nahrazeno relativně předvídatelným maximem, což může u části řidičů oslabovat pocit odpovědnosti.
Z pohledu poškozených ovšem přináší tento systém větší jistotu. Nemusí totiž vést zdlouhavé spory s viníkem ani se obávat, že by kvůli jeho nemajetnosti nedostali odškodnění, které jim po právu náleží. U závažných úrazů, úmrtí, či trvalých následků je tato jistota klíčová, protože výše náhrad se může pohybovat v řádech milionů korun.
Zdroj info: Autorský text + ČKP.
Zdroj médií: Depositphotos.
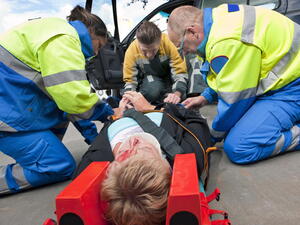
Zdroj médií: Depositphotos.
Souhlasíte s tím, že viník nehody bez povinného ručení zaplatí maximálně 300 000 Kč?
Ano, je to spravedlivé řešení.
24
Spíše ano, ochrana poškozených je důležitá.
33
Ne, měl by hradit školu v plné výši.
107
Nemám na to jasný názor.
23