Česko začíná sčítat škody, které napáchaly povodně. Podle prvotních odhadů Asociace pojišťoven se zmíněné škody vyšplhají na 17 miliard korun! Co dělat, pokud vám voda vzala střechu nad hlavou nebo poničila majetek? Máme pro vás ultimátní návod přímo od zástupců pojišťovny!
Hlášení pojistné události po povodni: Jak postupovat, aby pojišťovna plnila?
Články na téma povodně:
- Auto při povodni
- Velká voda brala domovy i životy. Jak si říct o peníze i volno navíc?
- Jak ohlásit pojistnou událost po letošních povodních? - právě čtete
- Voda nám při povodních zaplavila garáž! Co jsme udělali jako první?
Nepleťte si pojmy s dojmy
Ještě, než se vrhneme k samotnému hlášení pojistné události, měli bychom si udělat jasno v tom, kdo vůbec může pojistné plnění od pojišťovny požadovat. V první řadě je potřeba překontrolovat, co všechno vlastně máte pojištěné. Existují totiž dva základní druhy majetkových pojistek – pojištění nemovitosti a domácnosti.
- Pojištění domácnosti: Pokud byste mohli vzít dům, či byt do rukou a obrátit ho naruby, vše, co z něj vypadne, spadá do pojištění domácnosti.
- Pojištění nemovitosti: Tato pojistka kryje stavbu jako takovou. Zpravidla zahrnuje také všechno, co je její pevnou součástí. Patří sem třeba radiátory, venkovní žaluzie, solární panely apod.
Problémem můžou být i zastaralé smlouvy! Pokud budete s pojišťovnou řešit škodu způsobenou povodní, můžete narazit na problém zastaralé smlouvy, která nezohlednila současnou situaci a vysokou inflaci. Protože došlo k tzv. podpojištění, vyplacené prostředky od pojišťovny nemusí pokrýt pořízení nového vybavení za aktuální ceny. Do budoucna proto doporučujeme pojistnou smlouvu alespoň jednou ročně aktualizovat!
- Přečtěte si také: Povodně v Česku: Jak si říct o peníze nebo náhradní volno v práci?
Při uplatňování pojistné události je také dobré pročíst pojistnou smlouvu a zjistit, zda jste uzavírali pojistku na rizika související s povodní, či záplavou. Na těchto dvou pojmem totiž pojišťovny dost často bazírují.
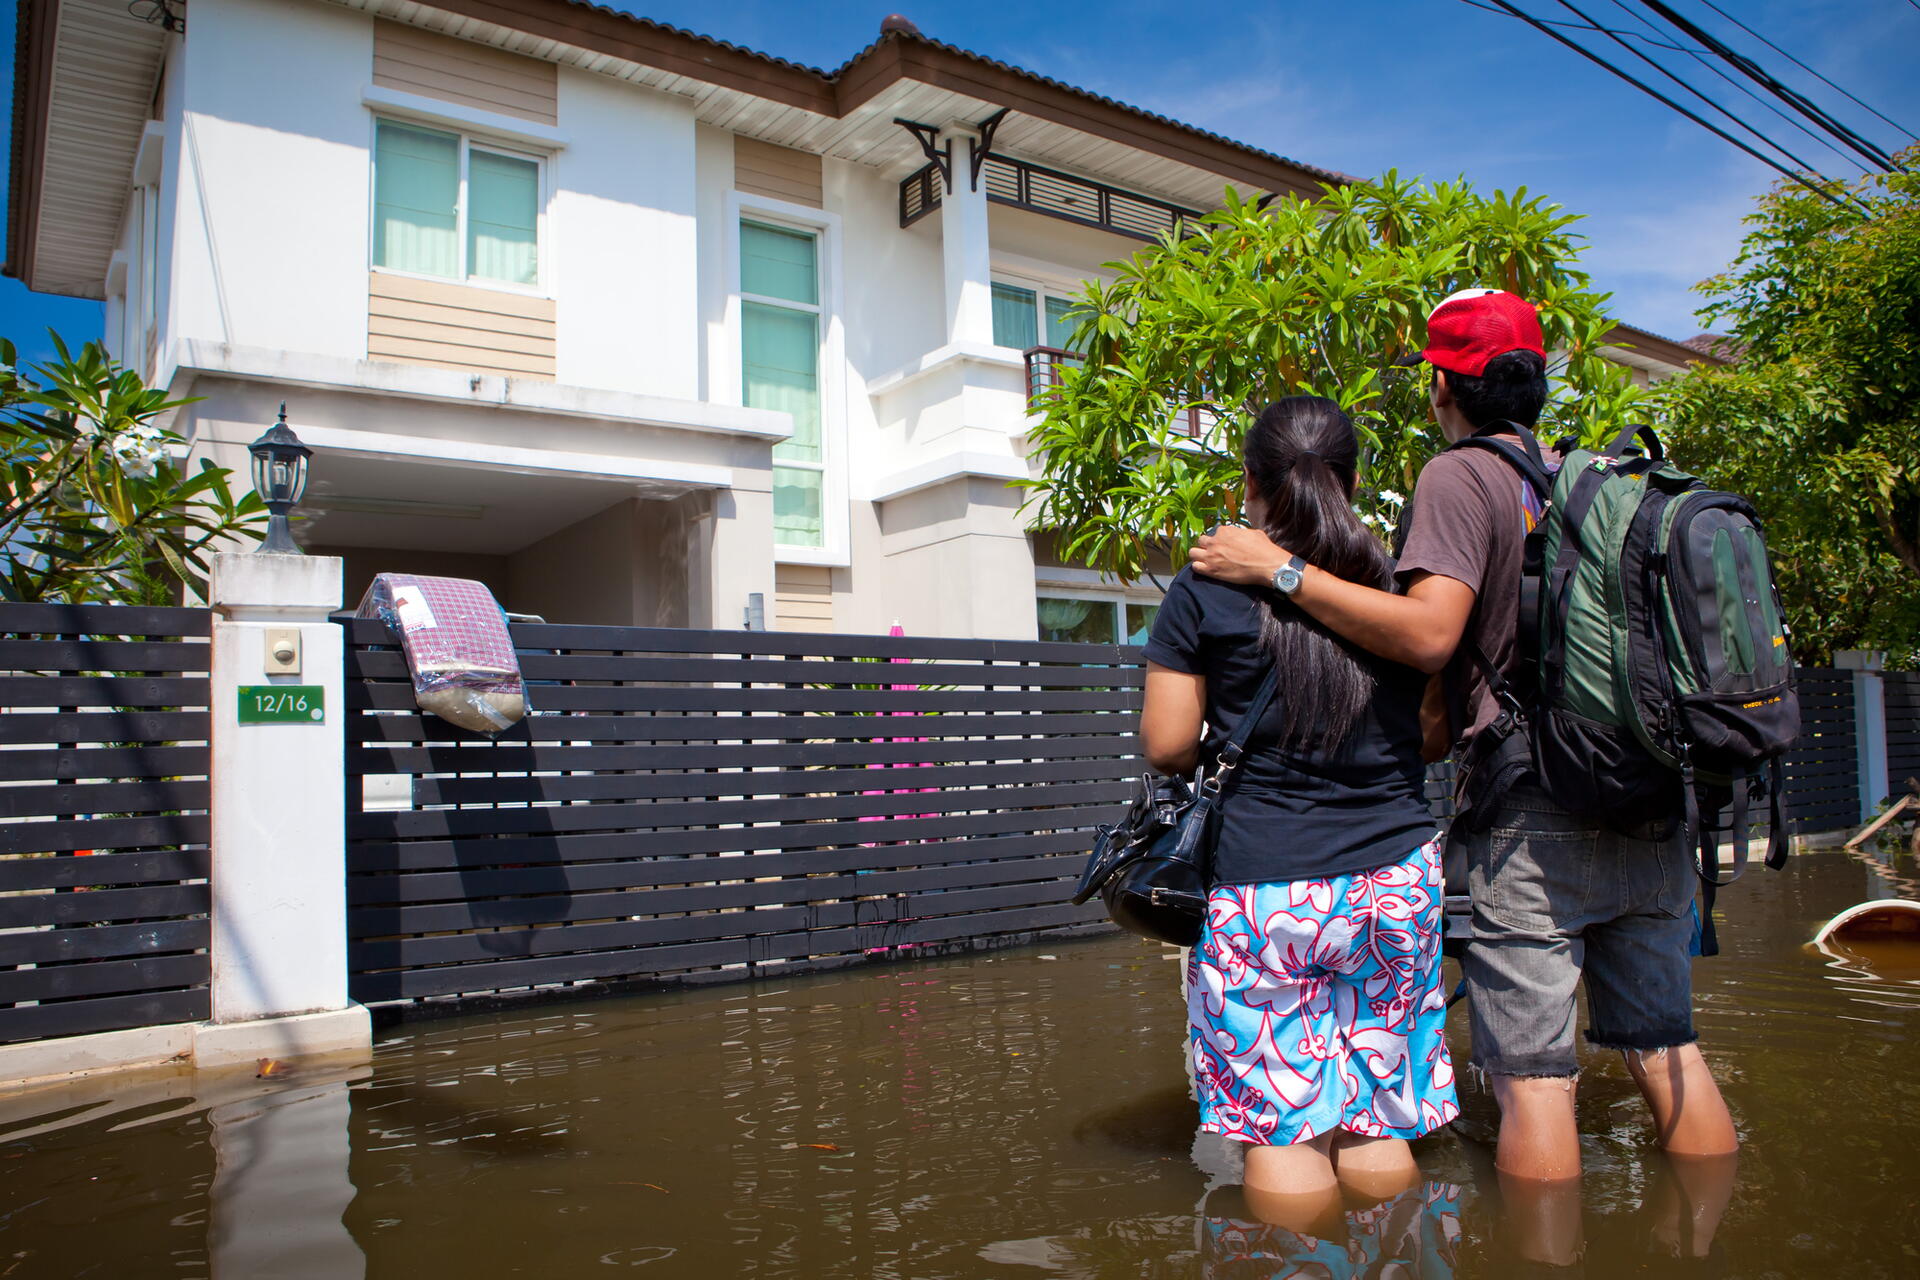
- Povodní se v tomto případě rozumí zaplavení menších či větších územních celků vodou, která se vylila z břehů vodních toků, nádrží, nebo jejich břehy protrhla.
- Záplava je naopak vytvoření souvislé vodní plochy, která po určitou dobu stojí nebo proudí v místě pojištění. Na rozdíl od povodně může být způsobena i z jiných zdrojů než vodních toků (typicky například dešťovými srážkami nebo táním sněhu, vodou z kanálů, podzemní vodou apod.)
Jak je to s pojištěním nemovitosti v záplavové oblasti? Pojišťovny při posuzování žádostí dlouhodobě pracují s údaji z tzv. povodňových map. Pokud máte nemovitost postavenou ve čtvrté záplavové zóně, s plněním od pojišťovny s největší pravděpodobností nepočítejte. Útěchou vám může být skutečnost, že případů, kdy pojišťovna uzavře novou smlouvu i na takovou nemovitost, je minimum, takže se vás výše zmíněná informace s největší pravděpodobností netýká.
- Mohlo by vás zajímat: Při povodni nebo záplavě odstavte auto tak, ať nepřekáží záchranářům a hasičům
Jak postupovat při hlášení pojistné události?
- Jakmile se situace ustálí a vstup do nemovitosti bude bezpečný (v ideálním případě zkontrolovaný statikem), pořiďte první foto, či video dokumentaci vzniklých škod a sepište rozsah poškození včetně seznamu zničených věcí.
- Po zdokumentování a sepsání rozsahu poškození (můžete si najmout vlastního odhadce, pokud nechcete spoléhat na toho, kterého vám přiřadí pojišťovna) můžete začít s odstraňováním následků a úklidem.
- Zničené věci raději do návštěvy likvidátora nevyhazujte. Výjimkou jsou pouze věci, které mohou být hygienickým nebo ekologickým rizikem. Ty vyfotografujte a odneste na určené místo pro jejich svoz.
- Také s opravami neohrožujícími zdraví nebo majetek počkejte do prohlídky pojišťovnou nebo postupujte dle domluvy s technikem pojišťovny.
- Hlášení pojistné události proveďte v ideálním případě online prostřednictvím oficiálních webových stránek pojišťovny, u níž máte nemovitost či domácnost pojištěnou. Počítejte s tím, že telefonní linky budou ještě pár dnů přetížené.
- K hlášení přiložte nejen pořízenou fotodokumentaci, ale také případné pořizovací dokumenty k poškozeným věcem, faktury za opravu, složenky, doklady o nákupu, účtenky apod. Zkrátka cokoliv, čím můžete prokázat vlastnictví a následnou opravu předmětu/objektu.
Náš tip: Pokud vám veškeré dokumenty vzala voda, zkuste dohledat alespoň nějaké fotky objektu a jeho vybavení na sociálních sítích.
- Přečtěte si také: Náhradní vozidlo z povinného ručení. Kdy na něj máte nárok?
Řekněte si o zálohu a na peníze zbytečně nečekejte!
I když pojišťovny posílily své kapacity na všech frontách, vyplacení prostředků z nahlášené pojistné události může trvat i několik dlouhých týdnů. Proto využijte možnost zálohy na pojistné plnění, na které se dohodnete s likvidátorem. Tato záloha vám bude vyplacena během několika mála dnů.
Jak je to se lhůtami pro hlášení pojistné události? Na nahlášení pojistné události má pojištěný jeden rok po jejím vzniku. Další tři roky pak má u nahlášené a likvidované pojistné události. Během této lhůty může průběžně dokládat veškeré dokumenty.
V jakých případech může pojišťovna odmítnout plnit?
Závěrem se hodí zmínit i situace, na základě kterých může pojišťovna přistoupit ke krácení, nebo dokonce odmítnutí pojistného plnění. Vždy samozřejmě záleží na tom, jak je postavena pojistná smlouva a jaká rizika jste si ve smlouvě sjednali.
Obecně však může být plnění poníženo nebo kráceno například při zanedbání prevenční povinnosti nebo pokud likvidátor prokáže, že škoda byla způsobena úmyslně. Při škodách na nemovitostech nebo v domácnostech je častým problémem také zmíněné podpojištění.
Zdroj info: ČSOB Pojišťovna, Asociace pojišťoven.
Zdroj médií: Depositphotos.
Zdroj médií: Depositphotos.